Лонг и шорт: направление позиции, цены исполнения и Close By
Кнопки Buy и Sell отправляют распоряжения, а не гарантируют исполнение. Покупка может создать длинную позицию, которой до расходов выгоден рост курса; продажа — короткую, которой выгодно снижение. Но встречная исполненная сделка на неттинговом счете способна уменьшить старую позицию вместо открытия новой. Ниже рассматривается линейная модель валютного контракта на разницу цен (CFD), а не поставка валюты.
Что означают длинная и короткая позиции
В EUR/USD базовая валюта — EUR, котируемая — USD. Условный курс 1.0850 означает 1.0850 USD за 1 EUR. Он не задает объем сделки. Длинная позиция, или лонг, в CFD дает ценовую экспозицию, подобную покупке евро против доллара; короткая, или шорт, — продаже евро против доллара. Номинальные евро не становятся доступной для вывода валютой только потому, что открыт лонг.
Для рассматриваемой двусторонней котировки покупка исполняется по Ask, продажа — по Bid. Поэтому лонг открывают покупкой по Ask и закрывают продажей по Bid; шорт открывают продажей по Bid и закрывают покупкой по Ask. Разница Bid/Ask — спред. При неизменных котировках немедленное обычное закрытие дает отрицательную разницу в обоих направлениях. Реальная строка результата зависит также от исполнений, комиссий и способа отображения.
Продажа CFD и короткая продажа акций — разные операции
При традиционной короткой продаже акций нужно учитывать заем бумаг, возможность их получить и связанные платежи. CFD создает договорную ценовую экспозицию и рассчитывает разницу цен без обязательного займа и поставки базовой валюты клиентом. Одинаковая надпись Sell не делает одинаковыми права собственности, правила займа и расчеты разных продуктов. Отсутствие отдельной кнопки займа само по себе тоже не доказывает вид договора: прочитайте спецификацию.
На хеджинговом счете MT5 можно держать отдельные встречные позиции одного символа. Для закрытия конкретного тикета выберите команду закрытия позиции: самостоятельный Buy может открыть новый тикет вместо закрытия шорта. На неттинговом счете встречная исполненная сделка уменьшает, закрывает либо разворачивает общую позицию. Отправка запроса не подтверждает исполненный объем — проверяйте ответ сервера и историю сделок.
Нулевой чистый объем не означает нулевой результат
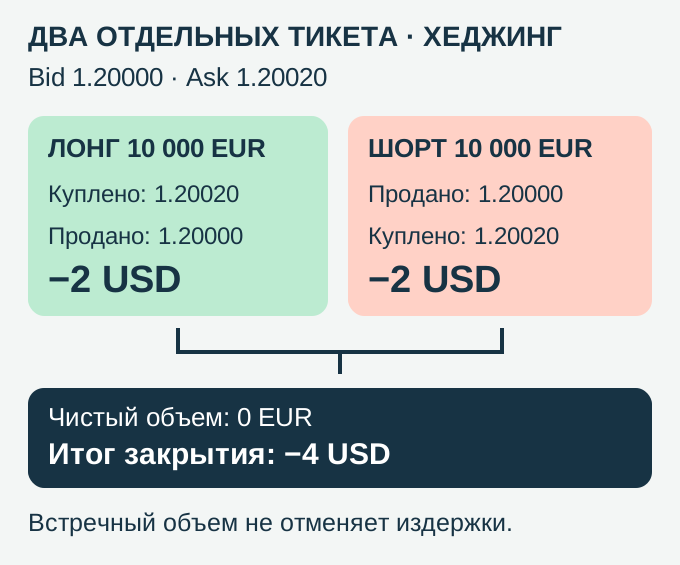
Лонг: 10 000×(1.20000−1.20020)=−2 USD. Шорт: 10 000×(1.20000−1.20020)=−2 USD. Вместе −4 USD. Сумма абсолютных номиналов — 20 000 EUR, чистый направленный объем — 0 EUR. Нулевой чистый объем не возвращает уже возникшие ценовые издержки; ни чистый, ни валовой номинал по отдельности не определяет требуемую маржу или финансирование.
Расчет результата в обоих направлениях
В условном контракте один мини-лот EUR/USD равен 10 000 EUR, пипс — 0.0001 USD за EUR. Денежная величина пипса равна 10 000×0.0001=1 USD; 50 пипсов дают 50 USD. При 100 000 единиц те же 50 пипсов дают 500 USD, при 1 000 единиц — 5 USD. Размер контракта и шаг цены нужно проверять, а не определять по названию кнопки.
| Направление и цена закрытия | Изменение в пользу позиции | Ценовой результат |
|---|---|---|
| Лонг, закрытие 1.0900 | +50 пипсов | +50 USD |
| Лонг, закрытие 1.0800 | −50 пипсов | −50 USD |
| Шорт, закрытие 1.0800 | +50 пипсов | +50 USD |
| Шорт, закрытие 1.0900 | −50 пипсов | −50 USD |
Строки — альтернативные случаи, а не одновременная покупка и продажа по одной общей цене. Формула лонга: объем×(цена закрытия −цена открытия); шорта: объем×(цена открытия −цена закрытия). Здесь заданы именно цены исполнения. Их разница уже учитывает соответствующие стороны спреда: не вычитайте его второй раз. Комиссия, финансирование и пересчет в валюту счета в таблицу не включены.
Если же изменение измерено только по линии Bid, это другой способ измерения: лонгу, открытому по Ask, сначала нужно покрыть входной спред движением Bid. При одинаковом линейном контракте, объеме, определении пипса и базе пересчета абсолютная денежная величина пипса одинакова для обоих направлений до отдельных расходов. Это не обещает одинакового окончательного результата: фактические цены, условия комиссии, финансирование и конвертация могут различаться.
Чем Close By отличается от раздельного закрытия
Close By в MT5 сопоставляет встречные позиции одного символа на хеджинговом счете. Это не новая обычная продажа и не операция неттингового счета. Поддержку проверьте для конкретного счета и символа: в документации SYMBOL_ORDER_MODE есть отдельный флаг SYMBOL_ORDER_CLOSEBY. Наличие описания команды не доказывает, что ее разрешил ваш провайдер.
Возьмем прежние условные котировки 1.20000/1.20020 и две полные позиции по 10 000 EUR. Лонг открыт по 1.20020, шорт — по 1.20000; счет в USD, комиссия, финансирование и конвертация исключены. При обычном раздельном закрытии результат −4 USD. При завершенном Close By сопоставленный объем рассчитывается с использованием цен открытия встречных позиций: 10 000×(1.20000−1.20020)=−2 USD.
| Операция | Суммарный ценовой результат | Остаток |
|---|---|---|
| Раздельно по текущим Bid/Ask | −4 USD | 0 EUR |
| Close By по ценам открытия | −2 USD | 0 EUR |
Разница 2 USD соответствует одному спреду на сопоставленных 10 000 EUR именно в этих условиях. Ранее возникшие издержки не исчезли. MetaQuotes описывает две сделки типа“out by”, причем общий результат операции отражается только в одной из них. Рассматривайте связанные записи вместе, не выбирайте удобную отдельную колонку.
Неравные объемы оставляют позицию. В отдельном исходном случае лонг 20 000 EUR и шорт 10 000 EUR имеют те же цены открытия. Завершенный Close By закрывает по 10 000 EUR с общим результатом −2 USD. Остается лонг 10 000 EUR с прежней ценой открытия 1.20020. Это не пустой счет: проверьте оставшуюся экспозицию, защитные распоряжения и начисления. Результат закрытой пары не является результатом всего счета.
Своп: начисление зависит от направления и договора
Своп по розничному валютному CFD — корректировка финансирования в установленный провайдером момент переноса. Разница процентных ставок может быть одним из факторов, но не определяет знак и размер платежа по конкретному договору. Спецификация отдельно задает Swap long, Swap short и способ расчета: например, пункты, денежную сумму в указанной валюте либо процентный режим. Оба направления могут иметь отрицательные начисления.
В условной ситуации положительная разница ставок способна поддержать доход от удержания более доходной валюты до поправок провайдера. Но нельзя выводить текущий своп из ставок центробанков или старого примера USD/JPY. Стратегия carry trade пытается использовать разницу ставок и все равно несет курсовой риск. В исследовательской публикации Banque de France от 11 февраля 2026 этот риск разбирается отдельно от процентного дохода; ее исторические примеры не являются прогнозом для нашего условного контракта.
Важен момент начисления у провайдера, а не ваша местная полночь и не само слово“внутридневная”. Позиция, оставшаяся открытой в этот момент, может получить начисление даже внутри одного вашего календарного дня. За недели платежи могут уменьшить результат или дать кредит по действующим условиям; положительное финансирование не гарантирует положительного общего итога. До удержания проверьте обе ставки, единицы и расписание начислений.
Короткая позиция не становится безопасной по названию рынка
У непокрытой короткой продажи акции теоретический ценовой убыток не имеет заданной верхней границы, поскольку цена может расти; купленная акция способна подешеветь до нуля. Для линейного валютного контракта одинаковое изменение курса и одинаковый объем дают противоположные по знаку результаты в котируемой валюте до расходов. Но положительный курс пары также не имеет заданного потолка: это не доказательство ограниченного теоретического убытка шорта. Защитная заявка может исполниться с проскальзыванием.
Маржа — обеспечение, а не максимальный убыток позиции. Защита от отрицательного баланса относится к отдельному вопросу ответственности клиента. Историческое временное решение ESMA 2018/796 для розничных CFD в ЕС ограничивало совокупную ответственность по связанным CFD средствами соответствующего CFD-счета, а не маржей одной сделки; для основных валютных пар исходные меры обычно описывали как предел около 30:1. Это история мер 2018 года, не проверка действующего национального режима вашего счета в 2026 году.
Язык читателя не определяет юрисдикцию, компанию или категорию клиента. Применимые ограничения и защита зависят от этих условий и продукта; предупреждение провайдера не доказывает, что одно направление безопаснее другого. Старый FAQ приводил 74–89% убыточных розничных CFD-счетов из материалов 2018 года: это исторические данные, не текущий процент конкретной компании и не вероятность убытка вашей сделки. Утверждение, будто обычный годовой диапазон курса ограничивает возможный убыток, здесь не используется.
Направление должно следовать проверяемому правилу
- Гипотеза следования тренду. Более высокие вершины и впадины могут быть условием покупки, более низкие — продажи. Такая разметка задает направление для теста, но не доказывает преимущество.
- Возврат к среднему. В заданном диапазоне правило может искать отскок от поддержки для покупки и от сопротивления для продажи. В разные дни на одной паре возможны разные направления; границы и условие отмены нужно задать заранее.
- Гипотеза финансирования. Сопоставляйте договорную ставку с курсовым риском и всеми расходами. Положительное начисление либо долгий срок сами по себе не гарантируют прибыль.
Неделя убыточных покупок не доказывает нисходящий тренд. Причиной могут быть входы, выходы, размер позиции или расходы. Сверьте сделки с выбранным правилом; простой переход к продажам не создает преимущества.
Практическая проверка без обещания результата
- Если учебный счет доступен, откройте окно заявки EUR/USD и найдите символ, объем, Bid/Ask и команды Buy/Sell. Определите продукт по документам, а не по отсутствию кнопки займа.
- Сначала установите систему учета. При хеджинге сравнивайте фактические исполнения отдельных тикетов и обычное закрытие; при неттинге встречное исполнение меняет общую позицию. Не приравнивайте отправленный запрос к исполненной сделке.
- Прочитайте обе ставки свопа, их единицы и момент начисления. Рассчитайте условный период, не считайте местную полночь универсальным правилом.
- Проверьте денежную величину пипса при своем объеме и валюте результата. При сравнении направлений сохраняйте тот же контракт и одинаковую базу пересчета; затем добавьте отдельные расходы.
Продолжить тему помогут материалы о пипсе, микро-, мини- и стандартном лоте, размере позиции и правиле 1%, а также словарь сокращений. Их исходные ключи и ссылки сохранены в метаданных для общей русской навигации; эта частная страница не означает, что вся связанная русская библиотека уже интегрирована.
Дополнительный случай: направление не меняет единицу результата
Отдельный учебный пересчет, не тариф брокера: получено+50 USD ценового результата, выбран постоянный курс 0.80 EUR за USD и отдельная комиссия 1.50 EUR за весь завершенный цикл. Тогда+50×0.80=+40 EUR до комиссии, итог+38.50 EUR. При ценовом результате −50 USD получится −40−1.50=−41.50 EUR. Комиссия не превращается в возврат при убытке. Курс пересчета и сумма комиссии вымышлены; финансирование и другие платежи исключены, дополнительных движений денег нет.
Пипс исходной позиции по-прежнему равен 1 USD, а не 1 EUR: в выбранном пересчете это 0.80 EUR. Знак сделки и валюта измерения — разные параметры. В реальном счете проверьте фактический курс, сторону конвертации и момент списания; этот расчет не воспроизводит механизм конкретного провайдера. Спред заново не вычитается, поскольку исходные 50 USD уже рассчитаны по ценам исполнения.
Проверьте понимание
Два отдельных тикета дали −2 USD и −2 USD после обычного раздельного закрытия. Чистый направленный объем равен нулю. Какой вывод верен?
Ответ и объяснения без JavaScript
Правильный ответ: Общий результат −4 USD.
Общий результат обязан быть нулевым.
Ноль описывает разность направленных номиналов. Он не отменяет разницу цен открытия и закрытия каждого тикета.
Итог −2 USD, потому что один спред взаимно погашается.
В этом случае использованы два обычных отдельных закрытия, без Close By. У каждого тикета собственный результат −2 USD.
Общий результат −4 USD.
Сложите результаты обоих тикетов:−2−2=−4 USD. Дополнительно вычитать спред из уже заданных исполнений не нужно.
Вопросы и ответы
Нужно ли занимать валюту, чтобы открыть шорт CFD?
В описанной модели CFD рассчитывается разница цен без займа и поставки базовой валюты клиентом. Но традиционная короткая продажа акций устроена иначе. Запрос Sell должен быть принят и исполнен, а встречный Buy на хеджинговом счете не обязательно закрывает прежний тикет.
Все расходы одинаковы для покупки и продажи?
Нет такого общего обещания. В условном линейном контракте величина пипса в той же валюте при том же объеме одинакова по модулю. Реальные спреды, исполнения, комиссии, свопы и пересчет зависят от условий. Оба свопа могут быть отрицательными; важен момент начисления, не ваша полночь.
Ограничен ли убыток шорта обычным годовым диапазоном курса?
Нет. У положительной валютной котировки нет заданного верхнего предела. Линейный ценовой убыток шорта и применимая ответственность клиента — разные вопросы. Историческая защита ESMA 2018 относилась к средствам соответствующего CFD-счета, не к марже одной позиции и не автоматически ко всем читателям.
Покупка EUR/USD означает получение евро для вывода?
Для поставочного обмена важны правила обмена. Здесь рассматривается CFD: направление аналогично покупке базовой EUR против котируемой USD, но номинальные евро не становятся доступной клиенту валютой только из-за открытия контракта.
Почему Close By не дает −4 USD в примере?
В отдельном случае с этой операцией сопоставленные 10 000 EUR рассчитываются по ценам открытия встречных позиций:−2 USD. При двух обычных закрытиях использованы текущие Bid/Ask и получено −4 USD. Два результата относятся к разным способам закрытия, а не двум оценкам одной операции.
Как −50 USD превращаются в −41.50 EUR?
В дополнительном условном пересчете −50×0.80=−40 EUR, затем отдельно списывается 1.50 EUR. Комиссия увеличивает убыток. Это вымышленные курс и платеж, а не тариф или процедура конвертации конкретного провайдера.
Источники и пределы применения
- ESMA: исходная архивная ссылка на продление мер
Исходный URL продления мер сохранен. Через веб-инструмент доступный текст не получен; не заявляется свежая полная проверка этого PDF. Историческую конструкцию ответственности проверяли отдельно по решению 2018/796, не как действующее право любого счета 2026 года.
- CFA Institute: исходная ссылка на чтение 2024
Исходная ссылка на чтение 2024 сохранена; доступный текст по этому URL не получен. Добавлена отдельно прочитанная открытая страница 2026. Она о валютных курсах и не подтверждает права по конкретному CFD.
- BIS: обследование оборота валютного рынка 2022
Исходная ссылка 2022 перенаправляется на официальный комментарий к обследованию апреля 2022. Сохранен исторический контекст; ни оборот 2022, ни ликвидность конкретного счета сегодня из него не выводятся.
- Investopedia: исходное вторичное объяснение carry trade
Вторичный материал из исходной библиографии, сохранен как история ссылки. Не используется как первичный источник спецификации CFD, закона или текущего свопа.
- MetaTrader 5: заявка, сделка, неттинг и хеджинг
В документации различаются запрос, исполненная сделка и позиция, покупки по Ask и продажи по Bid, неттинг и хеджинг. Описание платформы не гарантирует исполнение у любого провайдера.
- MetaTrader 5: обычное закрытие и Close By
Документация различает обычное раздельное закрытие и Close By: сопоставленные объемы, цены открытия и две записи out by с общим результатом в одной. Реальный счет и выполнение операции не тестировались.
- MetaTrader 5 Android: остаток после Close By
Основной текст описывает остаток как разницу объемов: направление и цена открытия остаются от большей позиции. Close By относится к хеджинговой системе учета.
- MQL5: разрешенные операции и формулы линейных контрактов
Таблица SYMBOL_ORDER_MODE содержит отдельный флаг SYMBOL_ORDER_CLOSEBY, а таблица режимов расчета различает формулы. Демонстрационная программа не копировалась, не компилировалась и не запускалась.
- MQL5: единицы и отдельные параметры свопа
В документации отдельно заданы LONG/SHORT, единицы и режимы переноса свопа. Это не текущие ставки выбранного брокера и не гарантия положительного начисления.
- EUR-Lex: временное решение ESMA 2018/796
Официальный индексированный текст: статья 1(f),118–124,приложения I/II. Прямой просмотр требует проверки JavaScript. Прочитанные положения относятся к историческим мерам 2018 года, а не полной проверке действующего права 2026 года.
- ESMA: объявление мер 27 марта 2018
Историческое официальное сообщение: 74–89% в исследованиях разных стран. Не текущая статистика компании, не вероятность для конкретной позиции.
- CFA Institute: открытое введение к чтению 2026
Прочитаны открытые введение и учебные цели страницы 2026: котировки, разница ставок и валютный риск. Полный платный модуль не прочитан; определения прав CFD ему не приписываются.
- Banque de France: валютный риск carry trade
Публикация 11 февраля 2026 разделяет процентный доход и валютный риск. Исторические примеры 2024–2025 не перенесены в статью как прогноз или доходность стратегии.
- ForexMechanics: исходная контекстная ссылка на carry trade
Сохранена внешняя ссылка из основного EN текста. Не используется как первичный источник действующей ставки, спецификации или нормы права.
Образовательная линейная модель валютного CFD, все цены, объемы и новые платежи условные. Русский язык не определяет страну, резидентство или компанию счета. Исторические меры ESMA 2018 не подтверждают текущую защиту любого клиента. Реальный счет, лицензия, доступность услуги и исполнение не проверялись.