Баланс, средства и маржа: как сверить счет без двойных списаний
Одновременно на счете могут отображаться баланс, средства, маржа, свободная маржа и уровень маржи. Эти поля отвечают на разные вопросы об одном текущем состоянии. Расхождение не доказывает ошибку платформы: сначала сверьте учтенные операции, оценку позиций и дополнительные поля.
Один счет, разные показатели
Возьмем условный счет в польских злотых: баланс 10 000 PLN, плавающий результат позиции −300 PLN, маржа задана округленной суммой 3 333 PLN. Тогда средства равны 9 700 PLN, свободная маржа — 6 367 PLN, уровень маржи — примерно 291%. Это учебные данные, а не котировка или требование конкретного посредника.
Баланс: уже учтенные операции
Баланс отражает пополнения, выводы и проведенные результаты, комиссии или начисления. Открытое движение цены само по себе не становится учтенным результатом. Но баланс может измениться при еще открытой позиции, если в этот момент проведены пополнение, комиссия, финансирование или иная операция. Поэтому правило «баланс неизменен до закрытия» неверно.
В первом упрощенном примере других операций нет, и баланс остается 10 000 PLN. Для реального отчета восстанавливайте каждую запись по истории, а не считайте баланс только суммой закрытых сделок.
Проверьте, где уже записана комиссия
Другой условный счет до комиссии имеет баланс 8 000 PLN. Комиссия 6 PLN списана сразу и уже уменьшила текущий баланс до 7 994 PLN. Плавающий результат только от цены равен −94 PLN. Средства: 7 994 − 94 = 7 900 PLN. Вычитать те же 6 PLN еще раз нельзя.
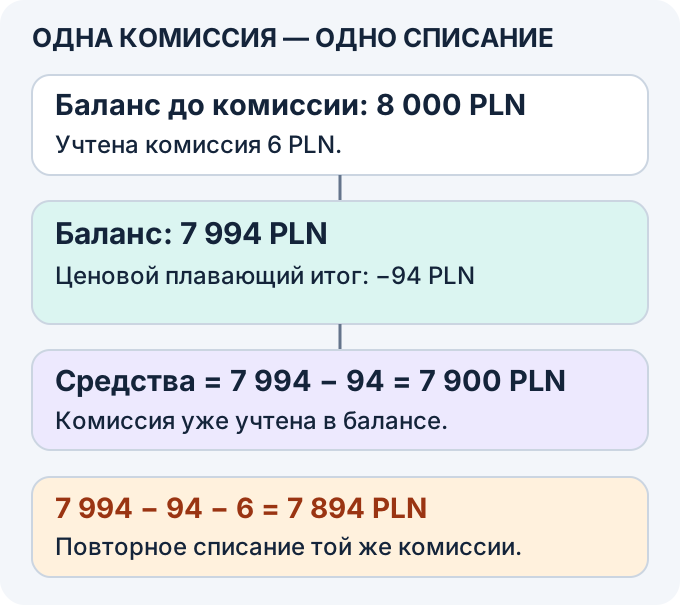
В другой системе комиссия может быть начислена отдельно и еще не попасть в баланс. Документация MT5 описывает разные способы учета. Запись в истории объясняет баланс; она не является основанием повторить одно списание вручную.
Средства: текущая оценка с поправками
В упрощенной модели средства (Equity) = баланс + плавающий результат. Для исходных 10 000 PLN при убытке 300 PLN это 9 700 PLN; при прибыли 300 PLN — 10 300 PLN. В обоих случаях при отсутствии новых проведенных операций баланс равен 10 000 PLN.
Полная формула MT5 может учитывать кредит, комиссию и заблокированные суммы; учет плавающего результата также зависит от условий. При отсутствии открытых позиций средства равны балансу только тогда, когда нет других компонентов. Одно расхождение этих чисел не доказывает наличие позиции.
Средства — текущая оценка, а не гарантированная сумма после немедленного закрытия. Цена исполнения может отличаться от цены оценки, а закрытие может породить новый расход.
Дополнительный случай: оценка и закрытие различаются
Продолжим отдельный пример с текущим балансом 7 994 PLN и оценкой средств 7 900 PLN. Теперь условие задает фактический ценовой результат закрытия −100 PLN вместо оцененных −94 PLN и новую комиссию закрытия 4 PLN, еще не включенную в баланс. Итоговый баланс: 7 994 − 100 − 4 = 7 890 PLN.
Разница с прежней оценкой составляет 10 PLN: 6 PLN из-за изменения ценового результата и 4 PLN новой комиссии. Начальная комиссия 6 PLN уже учтена в 7 994 PLN и повторно не списывается. После полного закрытия открытый результат нулевой; иных компонентов в этой задаче нет.
Маржа: обеспечение позиции
Маржа — требуемое обеспечение, которое не следует автоматически считать уплаченной комиссией, денежным займом или максимальным возможным убытком. В простой линейной модели она равна номинальной стоимости, выраженной в валюте счета, деленной на заданное плечо. Фактический расчет зависит от инструмента, ставок, конвертации и правил счета.
Отдельное точное условие: стоимость позиции уже пересчитана в 100 000 PLN, плечо задано как 1:30. Маржа равна 100 000 ÷ 30 = 3 333.333… PLN. При средствах 9 700 PLN свободная маржа до округления равна 6 366.666… PLN, или 6 366.67 PLN при отображении до гроша. Не смешивайте это с первой задачей, где маржа отдельно задана целым числом 3 333 PLN и ответ равен 6 367 PLN. Номинал здесь не означает 100 000 EUR или автоматически один лот.
При неизменном линейном правиле удвоение объема удваивает обеспечение. Свободная маржа при этом обычно не уменьшается ровно вдвое: из тех же средств вычитается другое число. Возможные убытки не ограничиваются величиной обеспечения.
Требование выросло, цена не изменилась
Новый условный пример в USD: средства 1 400, маржа увеличивается с 1 000 до 2 000. Цена, открытый результат, расходы и остальные поля фиксированы. Свободная маржа меняется с 400 до −600 USD, а уровень — со 140% до 70%. Снижение отношения произошло только из-за увеличения знаменателя.
Маржа выросла, средства прежние
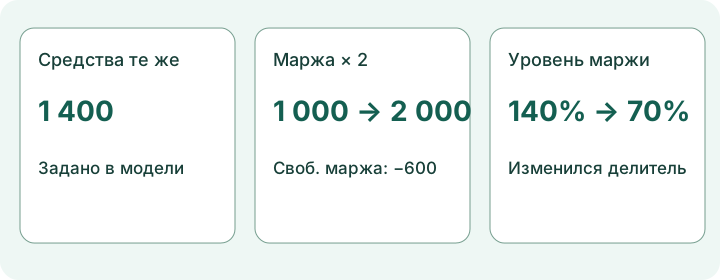
Измените требование к обеспечению
Условные средства фиксированы; меняется только маржа. Все денежные суммы относятся к одной валюте счета — USD.
Для пересчета и подготовки файла нужен JavaScript. Исходные расчеты приведены в статье.
Свободная маржа и уровень маржи
Свободная маржа = средства − маржа. Она описывает неиспользованную величину обеспечения по условиям счета, а не автоматически сумму к выводу или допустимую потерю. Для первоначально заданных 9 700 и 3 333 PLN это 6 367 PLN.
При положительной марже уровень = средства ÷ маржа × 100%. Отношение 9 700 ÷ 3 333 дает примерно 291%. Если маржа нулевая, такое деление не определено: это не уровень 0%. Большое отношение само по себе не исключает ценовую ошибку, разрыв котировок, рост требований или риск остальных позиций.
Пороги определяются отдельно
При средствах, равных положительной марже, уровень равен 100%, а свободная маржа — нулю. Из этого равенства не следует универсальное предупреждение, автоматическое закрытие или гарантированный отказ в новой заявке. Margin Call, условия уведомлений и принудительного закрытия проверяют для конкретного счета.
Отдельный правовой контекст — ЕС и Польша. Историческая временная интервенция ESMA 2018 года для розничных CFD и польское решение KNF от 1 августа 2019 года описывают защиту на уровне счета относительно половины совокупного первоначального обеспечения открытых CFD. Это не тождественно любому показанному текущему полю маржи и не устанавливает общую очередь закрытия или точную цену исполнения. Здесь эти документы рассматриваются в указанном датированном контексте; они не подтверждают текущие права любого русскоязычного клиента. Действующие национальные правила, применимость к продукту и условия обслуживающего юридического лица проверяются отдельно.
Порог 200% также не является универсальной границей правильного объема. Сопоставляйте отдельный бюджет планируемой потери, обеспечение и возможное отличие исполнения. Выполнение проверки маржи не доказывает, что выбранный объем подходит вашему плану.
Сверьте отчет перед следующей операцией
- Объясните разницу баланса и средств: открытый результат, кредит, начисления и заблокированные суммы. Убедитесь, что комиссия не учтена дважды.
- Возьмите новое требование из спецификации и условий счета. Простое деление на плечо применяйте только к явно заданной линейной модели и общей валюте сумм.
- Сопоставьте полученные свободную маржу и уровень с применимыми условиями и отдельным планом потери. Расчет не гарантирует время до закрытия, цену выхода или будущую доходность.
Проверьте понимание
Условный счет: текущий баланс 7 994 PLN уже включает списанную комиссию 6 PLN. Плавающий ценовой результат −94 PLN; других компонентов средств нет. Каковы средства?
Ответ и объяснения без JavaScript
Правильный ответ: 7 900.00 PLN
7 900.00 PLN
7 994 − 94 = 7 900 PLN. Комиссия уже уменьшила текущий баланс и повторно не вычитается.
7 894.00 PLN
Так комиссия 6 PLN списывается дважды: сначала через текущий баланс, затем еще раз в расчете.
7 906.00 PLN
Это расчет от прежнего баланса 8 000 PLN до комиссии. В задаче дан текущий баланс 7 994 PLN.
Вопросы и ответы
Почему баланс отличается от средств?
В упрощенном примере разницу создает открытый результат. Но возможны кредит, начисленная комиссия и другие компоненты. Баланс также может измениться при открытой позиции после проведенной операции; сверьте историю и правила учета.
Равны ли средства сумме после немедленного закрытия?
Это текущая оценка. Отличие цены исполнения и новая комиссия могут изменить итог. Дополнительный пример статьи дает оценку 7 900 PLN и итог 7 890 PLN при прямо заданных отличиях.
Нулевая свободная маржа означает автоматическое закрытие?
При положительной марже это соответствует уровню 100%. Применимое условие закрытия устанавливается отдельно. Нет универсального правила, что при 100% всегда приходит предупреждение или при ровно 50% всегда закрывается самая убыточная позиция.
Что меняет пополнение?
В отдельном условном примере баланс 10 000 PLN, плавающий результат −300 PLN и маржа 3 333 PLN. При неизменных остальных компонентах проведенное пополнение 1 000 PLN дает баланс 11 000 PLN и средства 10 700 PLN; свободная маржа растет с 6 367 до 7 367 PLN. Если вместо пополнения из исходного счета проведен вывод 1 000 PLN, баланс станет 9 000 PLN, средства 8 700 PLN, свободная маржа 5 367 PLN. Это два отдельных случая при фиксированной марже. Пополнение не является прибылью сделки и не отменяет отрицательный результат позиции. Расчет не гарантирует принятие нового ордера или разрешение на вывод.
Источники и пределы применения
- MetaTrader 5: состояние счета и способы учета комиссии
Поля состояния счета, комиссия при исполнении или отдельном начислении, формула средств и ограничения учета плавающего результата. Не одинаковые правила всех счетов.
- ESMA: ответ 5.8 от 1 июня 2018 года
Датированный контекст интервенции по розничным CFD: уровень счета и первоначальное обеспечение, в том числе при гарантированных стопах. Не универсальное действующее правило для любой страны.
- KNF: решение DAS.456.2.2019 от 1 августа 2019 года
Польский датированный правовой пример, пункт 1(b): денежные средства и открытый результат относительно совокупного первоначального обеспечения. Не подтверждение актуальной применимости к любому клиенту.
Все суммы, курсы, требования и исполнения заданы для обучения. Правовые примеры ESMA 2018/KNF2019 относятся к ЕС/Польше в датированном контексте; не устанавливают общие условия русскоязычного читателя.