Ценовой гэп: котировки, сглаживание и исполнение стопа
Ценовой гэп — скачок между последовательными наблюдаемыми ценами в определенном потоке котировок. Разрыв открытия можно измерять от закрытия свечи до первой котировки нового периода, но сглаживание и пропуски данных меняют картину. Пустой участок вашего графика не доказывает, что нигде в мире не совершалось сделок между этими уровнями. Для открытой позиции важна возможная цена закрытия за уровнем обычного стопа.
Сглаженное открытие скрывает разрыв
Задана условная EUR/USD, пипс равен 0.0001. Последний Bid прежнего периода — 1.10000, первый Bid следующего — 1.09800. Без сглаживания разрыв открытия равен (1.09800 − 1.10000) / 0.0001 = −20 пипсов. При копировании прежнего закрытия в поле открытия получится 1.10000 и нулевой разрыв между полями свечей. Новая котировка от этого не меняется.
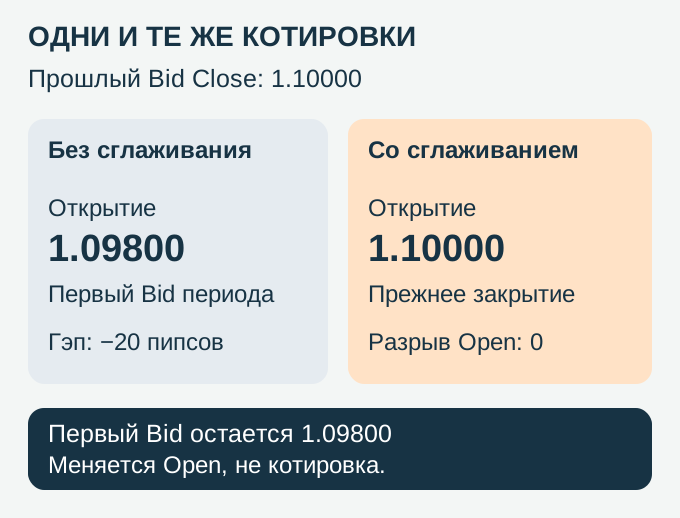
OANDA v20 описывает параметр smooth: сглаженная свеча использует прежнее закрытие как открытие, несглаженная — первую цену своего периода. Это конкретная настройка экспорта, а не свойство всех графиков. Записывайте сторону цены, временную зону и границу периода, а также способ получения Open — поля открытия. Скопированное значение не доказывает, что по нему можно было заключить новую сделку.
Что именно показывает ценовой гэп
На несглаженном графике котировок сравнивают предыдущее закрытие и первую цену нового периода на одной стороне, например Bid с Bid. Переход 1.0850 → 1.0780 оставляет разрыв на таком графике. При сглаживании прежнее закрытие может попасть в новое Open. Само поле OHLC не подтверждает отсутствие сделок у других участников или доступность цены вашему ордеру.
Скачок в наблюдаемом потоке, пропущенные записи экспорта и настройка отображения — разные причины. Сначала проверьте данные, затем журнал исполнения и правила договора. Утверждение «гэп никогда не бывает ошибкой данных» слишком категорично: по одной пустоте между свечами этого установить нельзя.
Перерывы торгов и источник котировок
Основная биржевая сессия акций оставляет время вне нее; дополнительные сессии и аукционы зависят от площадки. Валютные посредники тоже публикуют расписания конкретных инструментов и перерывы. Сопоставлять частоту гэпов акций и валют можно лишь на выбранных данных, при одинаково определенных границах и способе измерения. Такой оценки здесь нет.
Круглосуточные котировки в будни не гарантируют плавность цены или непрерывное исполнение. Например, OANDA Corporation в США описывает ежедневный перерыв и отдельное расписание пар TRY. Это пример одного подразделения, не режим всего Forex. Разрыв внутри недели, расширение спреда и пропуски тиков требуют отдельной проверки.
Гэп выходного дня и другие события
Проверьте время закрытия и возобновления у своего посредника, указанную временную зону и календарную дату. Перевод учитывает сезонное время. Не закрепляйте универсальное воскресное 22:00 GMT или 23:00 CET за всеми инструментами. Пока ваша услуга недоступна для закрытия, может поступить новая информация; первая последующая котировка может отличаться от последней прежней. Отдельные продукты выходного дня не означают, что через них можно закрыть прежнюю позицию по другому договору.
Без определенной выборки нельзя назвать «нормальную» величину спокойного выходного гэпа в пипсах. Малый исторический максимум не ограничивает следующий скачок. Вместо выдуманной частоты рассчитайте несколько явно условных цен закрытия и отделяйте их от наблюдавшейся статистики.
Резкое движение в рабочий день тоже требует анализа. Исторический обзор Банка Англии за март–июнь 2016 года отмечает значительную волатильность и падение фунта при прояснении результата референдума 23 июня. Он не классифицирует тики каждого розничного источника как гэп и не устанавливает цену конкретного стопа. Быстрое непрерывное движение и отсутствующий интервал данных нельзя считать одним и тем же.
Названия гэпов не дают вероятности исхода
Техническая классификация описывает выбранный контекст графика, но сама не доказывает продолжение, разворот или возврат к прежней цене:
- Прорывной гэп (breakaway) связывают с выходом из диапазона или прохождением выбранной границы. Нужны правила диапазона и порога; название не гарантирует сильного движения и времени закрытия гэпа.
- Гэп продолжения (runaway) относят к уже существующему тренду. Такое название не подтверждает его будущее продолжение или доступный для исполнения объем.
- Гэп истощения (exhaustion) интерпретируют как позднюю часть длительного движения. «Поздний» нередко определяется задним числом. Для теста нужен критерий, известный до последующего результата.
- Обычный гэп (common) используют, когда график не отвечает другим выбранным категориям. Это не синоним выходного гэпа и не обещание быстрого возврата.
Сначала укажите источник, интервал, сторону цены и правило классификации. Лишь затем считайте категории и исходы, включая незакрывшиеся гэпы. Из этих названий не следуют доли для розничного Forex, акций или индексов.
Условие стопа и фактическое закрытие
Обычный стоп-лосс задает условие закрытия. В рассматриваемом розничном Forex MT5 проверяет стоп длинной позиции по Bid, короткой — по Ask. Срабатывание не гарантирует цену исполнения и не устанавливает универсальное «спокойное» проскальзывание в долю пипса. Проверяйте завершенные сделки и остаток позиции.
Условная длинная позиция — 10 000 EUR, счет в USD, покупка по Ask 1.0850, обычный SL 1.0820. Последний Bid до перерыва 1.0840, первый после — 1.0780. Отдельно предполагаем подтвержденное полное закрытие по 1.0780; одной показанной котировки для этого вывода недостаточно. Пипс 0.0001, остальные расходы исключены.
| Показатель | Расчет | Результат |
|---|---|---|
| Наблюдаемый гэп Bid | 1.0780 − 1.0840 | −60 пипсов |
| Плановое расстояние SL | 1.0850 − 1.0820 | 30 пипсов, 30 USD |
| Убыток по подтвержденным ценам | (1.0780 − 1.0850) × 10 000 | −70 USD, 70 пипсов |
| Ухудшение относительно SL | (1.0780 − 1.0820) × 10 000 | −40 USD, 40 пипсов |
Полные −70 USD уже включают худшую цену закрытия. Можно разложить их на плановые −30 и дополнительные −40 USD; нельзя прибавлять еще −40 к уже вычисленным −70. Спред также не вычитают заново из результата, уже рассчитанного по фактическим Ask и Bid.
Некоторые услуги предлагают гарантированный стоп по отдельным условиям. Проверьте принятый уровень, премию, инструмент и исключения. Гарантия цены не делает сделку безрисковой. Отличия условий выхода разобраны в статье о стоп-лоссе и тейк-профите, сравнение цен — в статье о проскальзывании и глоссарии forexmechanics.com. Лимитный ордер с ограничением цены может остаться без исполнения; это не та же гарантия.
Что означает «гэп закрылся»
Так называют возврат выбранного ряда котировок к уровню до гэпа. Возврат не гарантирован. Для проверки гипотезы заранее задайте источник, порог и окно наблюдения; учитывайте случаи, в которых цена не вернулась к концу окна. Ожидание возврата не заменяет ограничение потерь и сценарий неблагоприятного исполнения.
Швейцарский франк: датированный пример 2015 года
В четверг 15 января 2015 года Швейцарский национальный банк отменил минимум 1.20 CHF за евро, введенный в сентябре 2011 года. Это историческое изменение политики, а не типичный выходной гэп. Его разрывы следует измерять на заданном источнике с временными метками, а не по неподтвержденному проценту из отдельных котировок.
Польское решение KNF от 1 августа 2019 года обсуждает январский эпизод с франком как пример потерь сверх вложенных средств. Это объясняет различие обычного стопа, ограничения обязательств на уровне счета и гарантированной цены. Документ не устанавливает одинаковый убыток, пустую книгу заявок или ущерб посреднику у каждого участника.
ESMA в 2018 году ввела временные меры для розничных CFD в ЕС, включая защиту от отрицательного баланса на уровне счета. Применимый сегодня режим зависит от национальных правил, договора и категории клиента. Такая защита ограничивает обязательства в своем охвате, но не убыток одной позиции величиной первоначальной маржи и не цену стопа. Диапазон 74–89% относится к историческим анализам регуляторов, приведенным в сообщении 2018 года, а не к текущему предупреждению вашего посредника. Русский язык страницы не определяет страну счета.
Что проверить перед перерывом
- Сравните последнюю и первую котировки по обе стороны заданного перерыва на одной стороне цены. Сохраните время и настройку сглаживания. Несколько месяцев дневных свечей описывают лишь эту выборку, не общий предел следующего гэпа.
- Если план предусматривает закрытие, подтвердите сделки и остаток до завершения торгов. Проверьте отложенные ордера и программы, способные снова создать позицию. Закрытие может стоить спреда и комиссии; универсального бесплатного правила «за полчаса» нет.
- При доступном гарантированном стопе прочитайте условия услуги и подтвердите состояние инструкции. Премия, финансирование и конвертация могут влиять на итог даже при гарантированной цене.
- Рассчитайте убыток при выбранном неблагоприятном закрытии за обычным стопом и отдельно добавьте применимые расходы. Меньший объем пропорционально уменьшает ценовой убыток в этой модели, но не дает гарантию цены. Управление риском на forexmechanics.com подробнее объясняет размер позиции.
Нулевой гэп Bid не исключает срабатывания короткого стопа
Дополнительная условная граница: продано 1 000 EUR по Bid 1.1000, SL короткой позиции 1.1010. До перерыва Bid/Ask равны 1.1003/1.1005, после — 1.1003/1.1013. Bid не изменился, его гэп нулевой. Ask вырос на 8 пипсов, спред расширился с 2 до 10 пипсов, и условие короткого SL по Ask выполнено. График Bid не подтверждает отсутствие риска срабатывания. Если журнал отдельно подтверждает полную покупку для закрытия по Ask 1.1015, ценовой результат равен (1.1000 − 1.1015) × 1 000 = −1.50 USD: 15 пипсов вместо плановых 10. Ухудшение к SL — 5 пипсов, или 0.50 USD, уже входит в −1.50. Все цены и исполнение заданы для примера; расходы исключены, это не реконструкция реального перерыва.
Проверьте понимание
Прежнее закрытие равно 1.10000, первый новый Bid — 1.09800, сглаженное открытие — 1.10000. Что из этого следует?
Ответ и объяснения без JavaScript
Правильный ответ: Поле открытия скрывает разницу в 20 пипсов до первого Bid.
В новом периоде точно была доступна цена 1.10000.
Сглаженное открытие взято из прежнего периода. Оно не подтверждает новую котировку или исполнение.
Поле открытия скрывает разницу в 20 пипсов до первого Bid.
Первый Bid остается 1.09800. Копирование открытия убирает разрыв между полями свечей, но не меняет исходные котировки.
Ордер на 1.10000 обязательно исполнился.
Поле OHLC не подтверждает исполнение. Нужны правила ордера и журнал совершенных сделок.
Вопросы и ответы
Можно ли избежать гэпов, торгуя только внутри дня?
Подтвержденное закрытие убирает у этой позиции воздействие последующего возобновления котировок. Отложенные ордера или программы способны создать новую позицию; быстрые движения и пропуски котировок возможны и в рабочие часы. Слово «внутридневная» не отменяет все расходы и риски. Проверяйте расписание своего инструмента вместо универсального правила закрытия за полчаса.
Что гарантирует специальный стоп и сколько он стоит?
Подтвержденный гарантированный стоп фиксирует уровень исполнения в рамках условий конкретной услуги. Доступность, допустимое расстояние и премия зависят от продукта: нужны договор и данные инструкции. Обычный стоп может проскользнуть. Гарантия цены не отменяет премию, другие расходы и влияние валюты счета; срок удержания сам не доказывает выгодность такой услуги.
Защищает ли от гэпа ограничение отрицательного баланса?
Оно ограничивает обязательства лишь для охваченных счетов, продуктов и клиентов. Для соответствующих европейских розничных CFD это отдельная защита, отличная от принудительного закрытия; потеря средств на CFD-счете остается возможной. Гэп может пройти уровень стопа: ограничение обязательств не гарантирует его цену.
Каков обычный размер выходного гэпа?
Без пары, посредника, периода и метода измерения одного надежного диапазона в пипсах нет. Сравнивайте одну сторону вокруг фактических перерывов и отличайте первые котировки от скопированного поля открытия. Малые прошлые гэпы и максимум выборки не ограничивают следующий. Для оценки чувствительности убытка задавайте явно условные цены.
Источники и пределы применения
- Джон Мерфи: технический анализ финансовых рынков
Библиографическая ссылка по названиям категорий гэпов. Цитата старой версии не воспроизводится; эффективность категорий не установлена.
- ESMA: сообщение о мерах для розничных CFD, 27 марта 2018
Датированное сообщение ЕС: временные меры и исторический диапазон убыточных счетов. Не текущий процент любого посредника.
- SNB: отмена минимального курса, 15 января 2015
Историческая отмена минимума 1.20 CHF за евро; исходный URL перенаправляет на официальную страницу с PDF. Не статистика исполнения розничного счета.
- BIS: обследование валютного рынка 2022
Исходная библиография по структуре внебиржевого FX; оборот обследования не доказывает частоту гэпов в вашей выборке.
- OANDA v20: параметры свечей
Параметр smooth определяет прежнее закрытие либо первую цену периода как Open. Это настройка API, не подтверждение сделки.
- Банк Англии: рынки в марте–июне 2016
Исторический обзор, опубликованный 12 июля 2016: волатильность и падение фунта вокруг референдума. Не классификация каждого розничного потока.
- KNF: решение DAS.456.2.2019, 1 августа 2019
Польский датированный контекст розничных CFD: пункт 1c об ограничении обязательств счета и отдельные пояснения потерь при событии с франком. Не гарантия стопа и не универсальное право русскоязычного клиента.
- MetaTrader 5: условия защитных ордеров
Для рассматриваемых Forex-позиций SL проверяется по Bid для покупки, по Ask для продажи. Ордер, сделка и позиция различаются.
- OANDA Corporation: часы работы, США
Пример отдельного поставщика: перерывы, отдельное расписание TRY и риск другой цены после возобновления. Не универсальные часы Forex.
- IG UK: проскальзывание и гарантированные стопы
Выбранные положения британской образовательной страницы об обычном и гарантированном исполнении, условной премии. Правила услуги не переносятся на другой договор.
- SNB: историческая хронология валютной политики
Запись сентября 2011 подтверждает введение минимума 1.20 CHF за евро. Не источник процента потерь или цен исполнения.
Исторические ESMA2018 и KNF2019 относятся к указанным европейскому и польскому режимам розничных CFD; OANDA Corporation — пример подразделения США, IG UK — британской услуги. Русский язык не определяет страну или категорию клиента.