Налог на Forex: Польша и Великобритания без смешения правил
После этой статьи вы сможете
- Отделить польский PIT‑38 от британского CGT и возможного trading income.
- Сложить подходящие британские приросты до применения одной годовой AEA.
- Проверить налоговое резидентство прежде, чем применять чужую ставку.
Сравнение относится к двум разным налоговым системам, а не к выбору «дешёвой страны» по адресу брокера. В Польше пример касается частных операций физического лица, действительно подпадающих под PIT‑38. В Великобритании пример CGT касается подходящих личных приростов в налоговом году 6 апреля 2026 — 5 апреля 2027, при праве на полную annual exempt amount (AEA) и без особых режимов. Инструмент, характер деятельности и резидентство нужно установить до расчёта.
Что говорит польская декларация PIT‑38?
Официальная брошюра Минфина Польши относит к PIT‑38, среди прочего, частные доходы от реализации прав по производным финансовым инструментам. Для подходящего капитального дохода применяется ставка 19%. Это не утверждение, что любая валютная конвертация или вся прибыль платформы автоматически попадает в эту строку. Сначала определите юридический вид продукта, доход и расходы, а также возможную деятельность фирмы.
Суммы в иностранной валюте по описанной форме пересчитываются в PLN по среднему курсу NBP последнего рабочего дня до соответствующей даты получения дохода или возникновения расхода. Поэтому модель на фунтах нельзя напрямую умножить на 19% и назвать польским налогом в фунтах без дат и пересчётов.
Три британских налоговых пути для валютного трейдера
- Личный CFD: руководство HMRC указывает, что розничные CFD в большинстве случаев попадают в Capital Gains Tax, если результат не облагается как торговый доход. Состав начислений и убытков проверяйте по правилам конкретного контракта.
- Финансовый spread betting: HMRC отдельно рассматривает ставки/пари. Нельзя назвать всякий продукт со словом «spread» налогово свободным; сначала проверьте юридическую форму сделки и обстоятельства.
- Торговая деятельность или компания: прибыль может учитываться как trading income или по корпоративным правилам; личную CGT-модель ниже к ней не переносите.
Это карта вопросов, а не автоматическая квалификация счёта. При смешанных продуктах и активной коммерческой деятельности получите индивидуальную оценку по документам.
Годовая AEA применяется к совокупности подходящих приростов
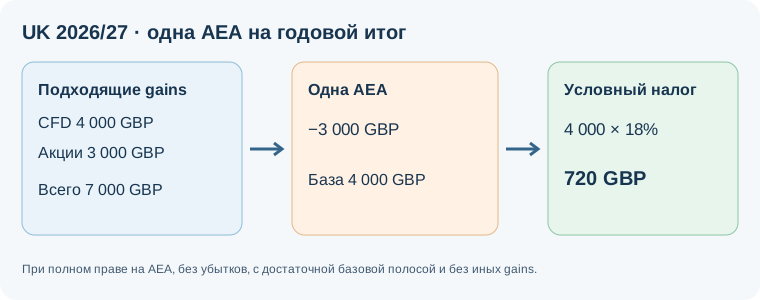
В UK для 2026/27 официально указана AEA 3 000 GBP для большинства физических лиц. Она не выдаётся по отдельности на каждый счёт или инструмент. Вымышленный случай: подходящие приросты по CFD 4 000 GBP и по акциям 3 000 GBP, иных приростов и допустимых убытков нет; полная AEA доступна. Годовой итог 7 000, после одной AEA база 4 000 GBP. Если весь этот остаток помещается в неиспользованную базовую полосу Income Tax, ставка CGT 18% даёт 720 GBP. При выходе части суммы за полосу применяется 24% на эту часть; результат надо пересчитать.
Некоторые лица могут не иметь права на AEA при специальных режимах, а допустимые убытки и иные gains меняют базу. Проверяйте официальный расчёт для своего года и статуса.
Числовое сравнение для 20 000 GBP условной прибыли
Отдельная UK-модель: 20 000 GBP — единственный подходящий CGT-прирост человека за 2026/27, полная AEA 3 000 GBP, убытков нет, вся база помещается в доступную полосу 18%. Тогда 20 000 − 3 000 = 17 000 GBP; условный CGT = 3 060 GBP. Если часть базы попадает в 24%, сумма больше. Это не сравнение с польским налогом по той же фунтовой сумме: польский результат потребует вида дохода, дат, курсов NBP и PLN-расчёта.
Сравнивать ставки без базы, валютного пересчёта, убытков, иных приростов и резидентства вводит в заблуждение. Даже для двух UK-персон с одинаковым CFD-результатом доступная полоса может различаться из-за другого облагаемого дохода.
Почему сначала нужно определить налоговое резидентство
Польское MF указывает центр личных или экономических интересов или пребывание более 183 дней в налоговом году как критерии резидентства; при двойном резидентстве применяются правила соответствующего соглашения. В UK действует собственный statutory residence test и возможные специальные режимы для части иностранных доходов и приростов. Гражданство, валюта счёта или адрес брокера не заменяют эти проверки.
Налоговое соглашение и возможное зачётное освобождение решаются для конкретного дохода и статуса. Не переносите автоматически британскую AEA на польского резидента только потому, что он торгует через британскую фирму.
Что это означает для польского трейдера
Если вы налоговый резидент Польши, начните с польской классификации инструмента и источника дохода, затем проверьте, возникло ли вообще налогообложение в UK и что говорит применимое соглашение. Для польского PIT‑38 сохраните исходные операции, даты, расходы и курсы NBP. Для UK CGT-модели нужен статус UK-резидента, все подходящие gains, допустимые убытки, право на AEA и оставшаяся базовая полоса.
Никакое переименование CFD в «spread bet» в маркетинге не меняет уже заключённый договор. Правовую форму устанавливайте по контракту и официальным документам.
Что проверить перед расчётом
- Установите налоговое резидентство за соответствующий год и возможную двойную резиденцию.
- Определите юридический тип продукта: spot, CFD, spread bet, акции или деятельность компании.
- Сверьте все счета, прибыли, убытки, комиссии и даты; не считайте AEA дважды.
- Проверьте применимые официальные ставки, полосы, исключения и форму отчётности для своего года.
- При вопросах двойного налогообложения или неочевидной квалификации обратитесь к уполномоченному налоговому специалисту с договором и выпиской.
Короткое упражнение
UK 2026/27: условно 4 000 GBP подходящих CFD-gains и 3 000 GBP gains от акций, полная AEA и свободная полоса 18%. Каков налог по модели? 7 000 − 3 000 = 4 000; 4 000 × 18% = 720 GBP, а не применение AEA дважды.
Частые вопросы
Британский брокер означает британский налог?
Нет. Сначала определите налоговое резидентство, тип дохода и нормы соглашения.
AEA можно применить отдельно к CFD и акциям?
Нет. Для рассматриваемого годового CGT-итога действует одна AEA при наличии права на неё.
Каждый CFD в UK всегда облагается CGT?
Нет. HMRC оговаривает возможность торгового дохода; статус зависит от фактов.
Проверьте понимание
UK 2026/27: условно 4 000 GBP CFD-gains и 3 000 GBP gains от акций, одна AEA 3 000 GBP и достаточно полосы 18%. Каков CGT?
Ответ и объяснения без JavaScript
Правильный ответ: 720 GBP.
720 GBP.
Верно: (4 000 + 3 000 − 3 000) × 18% = 720 GBP.
180 GBP.
Это пропускает приросты по акциям.
0 GBP.
AEA действует один раз на годовой итог, не по продукту.
Вопросы и ответы
Британский брокер означает британский налог?
Нет. Резидентство, вид дохода и соглашение нужно определить отдельно.
AEA применяют отдельно к CFD и акциям?
Нет. Для рассматриваемого годового итога действует одна AEA при наличии права.
Каждый CFD в UK всегда облагается CGT?
Нет. В отдельных обстоятельствах возможен trading income.
Источники и пределы применения
- HMRC, Capital Gains Tax rates
2026/27 AEA и ставки 18/24% с учётом базовой полосы.
- HMRC, CG56100: Contracts for differences
Розничные CFD обычно в CGT, если не trading income.
- HMRC, BIM56900: CFD and spread betting
Отличия ставок и производных инструментов.
- HMRC, Tax on foreign income
Роль UK-резидентства и исключений.
- MF Poland, PIT‑38 2025 brochure
Категория, пересчёт валют и форма.
- MF Poland, tax residency guidance
Центр интересов, 183 дня и двойное резидентство.
Польша: частный подходящий доход PIT‑38 физического лица; Великобритания: условные личные CGT-приросты UK 2026/27. Иные продукты, годы, компании, резидентство и специальные режимы требуют отдельной проверки.