Бухгалтер или самостоятельно: как подготовить польский PIT‑38
После этой статьи вы сможете
- Сравнить полные предложения бухгалтерии по одинаковому набору документов.
- Отличить подготовку декларации от проверки налоговой квалификации спорной операции.
- Составить перечень исходных файлов и вопросов до передачи работы.
Этот материал относится к физическому лицу — налоговому резиденту Польши, рассматривающему частные операции, которые действительно относятся к PIT‑38. Иной налоговый резидент, деятельность через фирму, другая категория дохода или продукта требуют отдельного анализа. Выбор между самостоятельным заполнением, проверкой расчёта специалистом и полным сопровождением начинайте с состава операций, а не числа сделок или адреса брокера.
Что именно нужно отразить?
Для подходящих частных доходов от производных инструментов в Польше используется PIT‑38; официальный материал Министерства финансов описывает данные PIT‑8C, иные подтверждающие документы, расходы и пересчёт сумм в иностранной валюте. Ставка 19% относится к соответствующей категории дохода, а не автоматически к любой покупке валюты или каждой операции на платформе. Сначала определите правовую квалификацию инструмента и источника дохода. Вопросы деятельности компании, других продуктов и отдельных дополнительных обязательств не решаются одной формой.
Для декларации за 2025 год официальная брошюра MF указывает срок до 30 апреля 2026 года и условия автоматического принятия подготовленного PIT‑38, когда данные включают исключительно суммы из переданных PIT‑8C. У другого года проверяйте его форму и срок. Наличие PIT‑8C не подтверждает, что все счета и операции уже учтены. Иностранный бренд брокера сам по себе не доказывает ни источник дохода за границей, ни необходимость PIT/ZG.
Для сумм в иностранной валюте брошюра MF ссылается на пересчёт по среднему курсу NBP последнего рабочего дня перед датой получения дохода или возникновения расхода. Не заменяйте даты одной годовой средней без основания. Сохраните связку операции, валюты, применённого курса и расчёта.
Бухгалтерское бюро: что входит в плату
Письменно согласуйте: кто сверяет исходный экспорт, определяет даты валютного пересчёта, проверяет комиссии и расходы, составляет форму, отправляет её, сохраняет UPO и отвечает на последующие вопросы. Подготовка формы и квалифицированное налоговое заключение по спорному продукту — разные задания; спросите, кто вправе дать заключение и как его оформит. Полномочие на электронную подпись декларации оформляется отдельно, в частности через UPL‑1 по правилам польской налоговой службы.
Даже при передаче работы внешнему исполнителю предоставьте полные данные и просмотрите нерешённые вопросы. Попросите расчётную таблицу, перечень допущений, порядок исправления ошибок и цену за корректировку. Договор, компетенцию и объём страхования проверяйте отдельно: наличие полиса не является обещанием возмещения каждой претензии.
Самостоятельное заполнение: когда это реально
Если все операции понятны и исходные документы полны, начните со сверки подготовленного в Twój e‑PIT расчёта с экспортами и PIT‑8C. Проверьте пропущенные счета, комиссии, валютные суммы, возможный убыток прошлых лет и применимые приложения. Сохраните отправленную декларацию и UPO. Для операций вне переданных PIT‑8C автоматическое принятие подготовленной формы не заменяет самостоятельного полного расчёта.
Документированный расход нельзя считать вычитаемым только потому, что он связан с торговлей. Проверьте его связь с соответствующим доходом и правилами категории. Программное обеспечение, обучение и оборудование требуют отдельной оценки; не включайте их по одному чеку без обоснования.
Низкая начальная цена может дать более высокую итоговую
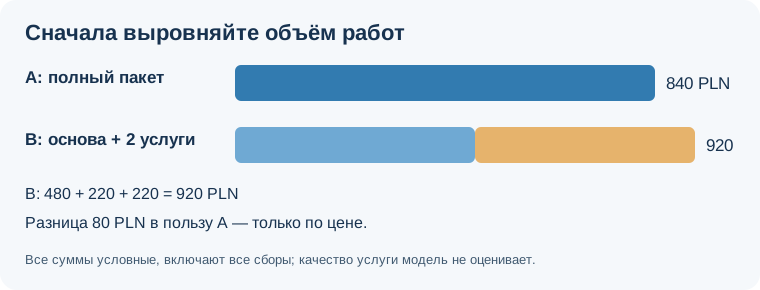
Вымышленное сравнение для одинакового объёма PIT‑38: предложение A включает всё согласованное за 840 PLN; B указывает основу 480 PLN и две обязательные для этого случая услуги по 220 PLN. Полная цена B = 920 PLN, то есть на 80 PLN выше A. Суммы условные, включают все налоги и сборы; они не описывают рыночные тарифы и не сравнивают качество. Не делайте вывода о налоговом вычете расходов на бюро по этой модели.
Сравнение по пяти критериям
- Полная цена: включите обязательные дополнительные услуги, а не только заголовок предложения.
- Время: оцените, сколько исходных файлов вы всё равно готовите и проверяете.
- Проверка ошибок: кто сверяет операции, курсы, комиссию и расхождения?
- Объяснение: получите расчёт, который можно восстановить при вопросе налогового органа.
- Ответственность и связь: кто исправляет декларацию, отвечает на запрос и в каком сроке?
Гибридный вариант — собственная подготовка с платной независимой проверкой — также возможен. Сравнивайте его по той же структуре работ.
Когда привлечь бюро или налогового консультанта
Профессиональная помощь особенно полезна при нескольких счетах, разных валютах, неполных выгрузках, спорной квалификации продукта или расхождении с PIT‑8C. Для правовой оценки и представительства уточняйте полномочия конкретного специалиста по действующим польским правилам. Цена или должность в рекламе не подтверждают конкретные компетенции; старые обещания фиксированной «премиальной» ставки в долларах не являются надёжной основой.
Когда можно делать самому
Самостоятельный путь разумен, если вы можете перечислить все счета и типы операций, сохранить первичные документы, обосновать курс для каждой валютной суммы и повторить итог расчёта. Если остаётся спор о классификации дохода, отделите техническое заполнение формы от правового вопроса и запросите консультацию именно по нему.
Распространённые ловушки выбора
- Сравнивать полную цену одного исполнителя с базовой ценой другого.
- Считать, что PIT‑8C охватывает автоматически зарубежный счёт и все расходы.
- Считать сам факт иностранного брокера доказательством приложения PIT/ZG.
- Предполагать, что бюро само восстановит утерянные ID или неполный экспорт.
- Пропустить UPO и копию фактически поданной декларации.
Что сделать до следующей декларации
- Составьте перечень счетов, юридических лиц брокеров и инструментов.
- Сверьте PIT‑8C, исходные экспорты и историю комиссий.
- Обозначьте вопросы о квалификации и валютном пересчёте.
- Направьте всем кандидатам одинаковое описание задания и попросите цену с обязательными дополнениями.
- Сохраните расчёт, поданную форму и UPO независимо от того, кто готовил документ.
Короткое упражнение
В условной модели A = 840 PLN полностью, B = 480 + 220 + 220 PLN. Кто дешевле при одинаковом объёме? A на 80 PLN. Этот ответ ничего не говорит о качестве и правильности налоговой квалификации.
Частые вопросы
Достаточно ли PIT‑8C для полного PIT‑38?
Проверьте все счета, операции и расходы. PIT‑8C может быть частью данных, но не доказывает полноту.
Иностранный брокер всегда означает PIT/ZG?
Нет. Установите источник дохода и применимые правила; адрес бренда недостаточен.
Бюро автоматически отвечает за каждую ошибку?
Права и обязанности зависят от договора и применимого закона. Сохраняйте документы и проверяйте объём услуги.
Проверьте понимание
Условно A стоит 840 PLN за полный объём; B = 480 + две обязательные услуги по 220 PLN. Что следует из цены?
Ответ и объяснения без JavaScript
Правильный ответ: A дешевле на 80 PLN при одинаковом объёме.
A дешевле на 80 PLN при одинаковом объёме.
Верно: B = 920 PLN, разница 80 PLN; качество не определено.
B дешевле на 360 PLN.
Это игнорирует обязательные дополнительные услуги.
A обязательно качественнее.
Цена не доказывает качество или полномочия.
Вопросы и ответы
Достаточно ли PIT‑8C для полного PIT‑38?
Сверьте все счета и операции; PIT‑8C сам по себе не доказывает полноту.
Иностранный брокер всегда означает PIT/ZG?
Нет. Проверяйте источник дохода по правилам, а не адрес бренда.
Бюро отвечает за каждую ошибку?
Объём обязанностей зависит от договора и применимого закона.
Источники и пределы применения
- Ministerstwo Finansów, broszura PIT‑38 za 2025 r.
Категории, PIT‑8C, валюты, срок и автоматическое принятие для указанного года.
- podatki.gov.pl, stawki i limity PIT
19% dla odpowiednich dochodów kapitałowych.
- podatki.gov.pl, pełnomocnictwa
UPL‑1 для электронной подписи декларации.
- podatki.gov.pl, formularze PIT
Текущие формы и приложение PIT/ZG.
Только польский налоговый резидент — физическое лицо с частными операциями, действительно подпадающими под PIT‑38; иной год, страна, фирма и инструмент требуют самостоятельной проверки.