Спред и комиссия: сверка расходов по ценам исполнения
Для уже выполненной сделки начните с цен открытия и закрытия и отдельно начисленных платежей в отчете. Спред, уже отраженный в ценах покупки и продажи, нельзя вычитать еще раз. Для сравнения будущих тарифов можно построить отдельную модель затрат, но ее предположения нужно отличать от состоявшихся исполнений.
Что измеряет спред
Спред — разность Ask и Bid в один момент. Условные EUR/USD Bid 1.08500 и Ask 1.08515 различаются на 0.00015, или 1.5 пипса при пипсе 0.0001. Покупка по Ask с немедленной оценкой по неизменному Bid показывает эту потерю до других расходов. При неизменном спреде рост Bid от начального уровня на 1.5 пипса обнулит результат от цены. Изменение спреда, дополнительные платежи или иные цены исполнения сдвигают точку безубыточности; рынок не обязан пройти ровно такое расстояние в каждой сделке.
Спред виден в котировке, хотя обычно не выделяется отдельной строкой списания, как комиссия. Название «скрытый расход» не делает его невидимым. В заданной линейной модели 100000 базовых единиц на лот и пипса 0.0001 у EUR/USD, GBP/USD или AUD/USD стоимость пипса одного лота равна 10 USD. Для кросс-пары, золота или другой спецификации расчет нужно выполнить заново. Если прибыль меньше движения цены, умноженного на размер позиции, проверьте стороны котировки и отдельные платежи, а не добавляйте спред к расходам автоматически.
Как читать комиссию
Комиссия — отдельный платеж. Тариф определяет ставку, единицу расчета, минимум, валюту и момент начисления. Ее могут брать при входе, выходе, на обеих сторонах либо отдельной операцией. Далее 7 USD за стандартный лот EUR/USD на полный цикл — вымышленное условие, а не актуальное предложение компании или универсальный рыночный ориентир.
| Тариф | Спред | Комиссия | Всего |
|---|---|---|---|
| A: только спред | 1.5 пипса =15 | 0 | 15 |
| B: только спред | 0.8 пипса =8 | 0 | 8 |
| C: спред и комиссия | 0.2 пипса =2 | 7 | 9 |
| D: спред и комиссия | 0.1 пипса =1 | 7 | 8 |
В этой модели спред без комиссии 0.9 пипса равен 0.2 пипса плюс 7 USD комиссии:7÷10=0.7 пипса, всего 0.9. Предполагаются неизменные средняя цена и спред внутри полного цикла, полное исполнение, отсутствие финансирования и пересчета валют. Это равенство заданных тарифов, не универсальная граница между маркетмейкером и ECN.
Тариф, контрагент и хеджирование — разные вопросы
Маркетмейкер может быть юридической стороной сделки с клиентом и одновременно перекрывать часть или всю свою рыночную позицию внешними сделками. Тариф без комиссии не доказывает, что каждая клиентская сделка остается без хеджирования во внутреннем портфеле B-book. XTB и Plus500 — примеры брендов с розничными CFD, но название бренда не заменяет текущие условия конкретного юридического лица. Недатированный диапазон спреда нельзя выдавать за сравнимое предложение. У счета только со спредом могут оставаться расходы на удержание, конвертацию и другие операции.
Проверяйте совокупность условий
Обозначения ECN и STP относятся к организации связи или передачи заявок, но сами по себе не определяют юридического контрагента и весь риск поставщика. Читайте правила исполнения, внешнего хеджирования и конфликтов интересов. Передача заявок поставщикам ликвидности не доказывает отсутствия конфликтов. Для выбранного лица проверьте единицу комиссии, минимум и валюту, затем сопоставьте спреды одного символа при своем объеме и времени торговли.
Например, опубликованная в феврале 2026 политика Saxo Bank A/S различает сделки банка за собственный счет, посредничество с компенсирующей операцией и агентское исполнение, а также внутреннюю ликвидность и внешнее перекрытие совокупного риска. Это описание одного датского банка, не статистика всех посредников. Статья 24 MiFID II в источнике ESMA касается раскрытия совокупных расходов и детализации в режиме ЕС; русский язык читателя сам по себе не делает этот режим применимым к его счету.
Выгрузите историю и суммируйте комиссию в валюте счета. В отдельной модели стоимости спреда умножьте спред каждой сделки на стоимость пипса именно ее объема и сложите денежные суммы. Нельзя прибавлять средний спред в пипсах непосредственно к общей комиссии в долларах. Из результата по реальным ценам исполнения смоделированный спред повторно не вычитают.
Почему одинаковое среднее дает разные затраты
Два условных полных цикла EUR/USD:0.1 лота со стоимостью пипса 1 USD и 0.4 лота со стоимостью пипса 4 USD. В варианте A спред малого объема 1.6 пипса, большого 0.4. В варианте B наоборот:0.4 и 1.6 пипса. Оба невзвешенных средних равны одному пипсу.
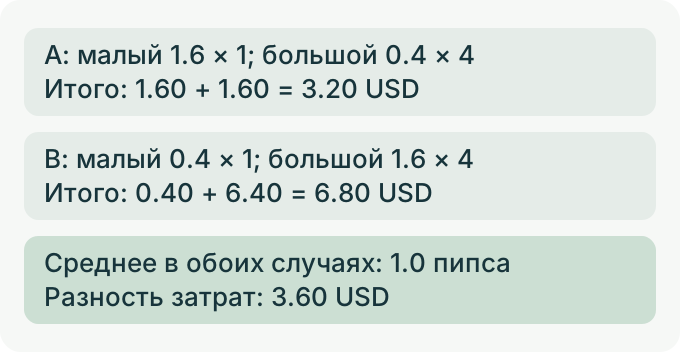
Итого A:1.60+1.60=3.20 USD; B:0.40+6.40=6.80 USD. Разность 3.60 USD возникает из сочетания объема и спреда. Это проверка усреднения, не рейтинг предложений или типичных спредов. Случайная выборка спокойных котировок теряет связь с тем, когда вы совершаете крупные сделки. Сохраняйте время и объем собственной активности. В фактическом результате по ценам исполнения спред уже учтен.
Сопоставление в одной валюте
При 100000 EUR на лот и пипсе 0.0001 USD за EUR получаем 10 USD за пипс на лот. Гипотетическая комиссия 7 USD за цикл равна 0.7 пипса. Вместе с 0.2 пипса спреда это 0.9 пипса. Проверьте минимальные платежи, размер сделки и сопоставимые котировки, прежде чем применять такую модель к реальному тарифу.
| Заданный тариф | Расчет в USD |
|---|---|
| A:1.5 пипса | 15×50×12=9000 |
| B:0.8 пипса | 8×50×12=4800 |
| C:0.2 пипса и 7 USD | 9×50×12=5400 |
| A минус C | 3600 |
Это арифметика постоянных вымышленных ставок. Она не обещает сэкономить 3600 USD, не учитывает изменение активности и не доказывает прибыльность стратегии.
Когда тариф только со спредом может стоить меньше
На малом объеме минимальная комиссия может повысить эффективную ставку. Проверьте, существует ли минимум и к какой операции он относится. При длительном удержании добавьте финансирование: малое число сделок само по себе не делает счет дешевле. На экзотической паре нужны котировки и комиссии одного времени и объема; ярлык счета не задает устойчивый диапазон спреда.
Когда комиссия может окупаться меньшим спредом
При коротких сделках сравнивайте полные расходы входа и выхода, качество исполнения и ограничения заявок. Снижение затрат улучшает арифметику, но не доказывает прибыльность. Для золота и индексов переводите спред и комиссию через фактическую единицу контракта в одну валюту счета. Во время макропубликаций на обоих типах счетов могут меняться спред, доступный объем и проскальзывание; ни один ярлык не гарантирует узкий спред. При большом обороте умножайте измеренную разность затрат на плановый объем, не вводя универсального порога 30 лотов.
Пять ошибок при сверке расходов
- Заменять наблюдения рекламным минимумом «от». Он не определяет средний спред ваших сделок и не доказывает, что такая цена была хотя бы раз каждый день. Даты, часы и объем должны совпадать; множитель «вдвое или втрое» здесь не установлен.
- Игнорировать комиссию: нулевой спред не делает полный цикл бесплатным.
- Выбирать тариф по ярлыку торгового стиля. Частота сделок не заменяет расчет спреда, комиссии, финансирования и исполнения.
- Забывать применимые платежи за неактивность, конвертацию, вывод и удержание. Нельзя подставлять общие ставки в неустановленный счет.
- Не сверять отчет. Установите цены исполнения, объем, валюту, отдельно начисленные платежи и то, является ли экспортированный результат уже чистым. При сверке остатков учитывайте вводы и выводы. Трех общих столбцов таблицы недостаточно для каждого инструмента и мультивалютного счета; спред в ценовом результате не вычитайте дважды.
Минимальная комиссия может изменить ответ
Отдельная условная модель EUR/USD в USD: тариф A стоит 12×L; тариф B —2×L+2×max(3.50×L,0.10), где L —лоты, а 0.10 USD —выдуманный минимум за одну сторону. При 0.01 лота расходы A и B равны 0.12 и 0.22 USD; при 0.02 оба 0.24 USD; при 0.03 —0.36 и 0.27 USD. Минимум перестает определять комиссию около 0.02857 лота:0.10÷3.50=1/35. Это не точка равенства тарифов 0.02 лота. Реальная единица минимума и правила округления могут изменить ответ.
Дополнительная граница: в отдельном вымышленном тарифе B минимум 0.10 USD берется за каждое исполнение каждой стороны. Если 0.03 лота открываются и закрываются одним исполнением, спред стоит 0.06, комиссия 2×0.105=0.21, всего 0.27 USD. Если на каждой стороне три исполнения по 0.01 лота, комиссия шесть раз по 0.10=0.60, спред по тому же суммарному объему 0.06, всего 0.66 USD. Тариф A при отсутствии минимальных комиссий остается 0.36 USD. При неизменном суммарном объеме ответ перевернулся. Это гипотеза о базе тарифа, а не утверждение, что любой посредник берет минимум за каждое частичное исполнение. Не прибавляйте спред снова к уже чистому фактическому результату.
Сравнивайте деньги при одинаковом объеме, затем сверяйте отчет без повторного вычета расходов. Здесь не установлен рейтинг «самых частых» ошибок или универсальный приоритет оптимизации брокера над стратегией. Связанные исходные материалы на английском: почему результат отличается от движения цены, ECN и маркетмейкер, фиксированный и переменный спред, сравнение тарифов до сделки.
Меньший спред может стоить дороже
Калькулятор торговых затрат: исходный пример (интерфейс на английском)
Упражнение по сравнению полных затрат. Условная позиция 0.10 лота,10 USD за пипс на лот. A: спред 1 пипс, проскальзывание 0.2 пипса, комиссия 7 USD на лот за полный цикл. B:0.5 пипса,0.2 пипса и 9 USD на лот за цикл. Финансирование равно нулю. A стоит 1.90 USD, B —1.60 USD. Измените только комиссию B с 9 на 20 USD на лот, оставив меньший спред прежним.
Показать расчет
B:0.10×[(0.5+0.2)×10+20]=2.70 USD. A остается 1.90 USD. Разность A−B равна−0.80 USD: A дешевле на 0.80 USD. Меньший спред сам по себе не определяет полный расход. Здесь линейные вымышленные тарифы без минимальной комиссии за исполнение. Калькулятор моделирует спред явно; в результате по реальным Bid/Ask его нельзя вычитать заново. Все исходные данные и решение приведены здесь и доступны без JavaScript.
Проверьте понимание
Условные полные циклы: каждая сделка покупает по Ask и продает по неизменному Bid. У A пипс стоит 1 USD, спред 0.5 пипса; у B пипс стоит 3 USD, спред 1.5 пипса. Котировки и стоимость пипса неизменны, нет комиссии, свопа и проскальзывания. Какова общая стоимость спреда?
Ответ и объяснения без JavaScript
Правильный ответ: 5.00 USD
4.00 USD
Так средний невзвешенный спред 1 пипс умножают на сумму стоимостей пипса 4 USD, теряя связь спреда с размером каждой сделки.
5.00 USD
A:0.5×1=0.50 USD; B:1.5×3=4.50 USD. Итого 5.00 USD. Каждый заданный цикл Ask→неизменный Bid включает один спред.
2.00 USD
0.5+1.5=2 складывает расстояния в пипсах. Денежные затраты требуют умножить каждое расстояние на соответствующую стоимость пипса.
Вопросы и ответы
Счет ECN всегда дешевле маркетмейкера?
Нет. В условной модели EUR/USD комиссия 7 USD за цикл÷10 USD за пипс дает 0.7 пипса; вместе с 0.2 пипса спреда это 0.9 пипса равенства с тарифом без комиссии. Это не текущее предложение XTB Pro и не общий порог. Минимум комиссии может изменить ответ на малом объеме. Сравнивайте лицо, контракт, размер, часы, финансирование и исполнение.
Как рассчитать полный цикл одной сделки?
Цикл включает открытие и закрытие. Для условного контракта EUR/USD 100000 EUR при пипсе 0.0001 и расчете в USD спред 0.2 пипса и комиссия 7 USD дают 9 USD на лот при неизменных средней цене и спреде. Отдельный вымышленный контракт золота 100 унций: ценовой спред 0.30 USD дает 30 USD, плюс комиссия 7 —37 USD. Спред 2 USD дал бы 200 USD. Это разные предположения, не доказательство обычной разницы тарифов. Проверяйте единицы золота; спред в реальных ценах исполнения повторно не вычитают.
Зарабатывает ли маркетмейкер, когда клиент теряет?
Юридический контрагент, ценообразование и внешнее перекрытие риска — разные вопросы. По незахеджированной противоположной позиции контрагент может выиграть при потере клиента до учета других позиций и расходов, но может перекрывать часть или весь риск. Регулирование не доказывает, что большинство сделок передаются по A-book. Процент убыточных счетов не раскрывает состав хеджирования. Читайте правила исполнения и конфликтов; ярлык ECN или отсутствие комиссии ничего из этого не гарантирует.
Как учитывать вводы, выводы и неактивность?
Берите только платежи, применимые к конкретному лицу и счету: способы пополнения и вывода, конвертацию, неактивность, данные и финансирование удержания. Проверяйте базу, валюту, минимум, исключения и событие начисления. Платежи банка и посредника могут различаться. Общие диапазоны USD в месяц, процентов конвертации или SWIFT не устанавливают ваши расходы. Не считайте повторно сумму, уже включенную в чистый результат отчета.
Источники и пределы применения
- BIS: валютный рынок, обследование 2022
Исходная библиографическая ссылка по структуре FX. Не используется как статистика спредов ваших сделок.
- ESMA: раздел для инвесторов
Исходный общий ресурс ЕС; сам по себе не доказывает тариф или режим вашего счета.
- IC: описание счета Raw Spread
Исходный URL сейчас перенаправляет на ic.com. Описание Raw Trading Ltd, Сейшелы; его рекламный средний спред не заменяет вашу выборку, а условные ставки статьи не являются текущим предложением.
- XTB: польская страница комиссий
Исходная ссылка сохранена. Текущие таблицы не получены в данном веб-канале; конкретные ставки XTB в статье не заявлены.
- MetaQuotes: спецификация Market Watch
Размер контракта, единицы цены, расчетные параметры и комиссии задаются отдельно для символа и счета.
- ESMA: MiFID II, статья 24
Пункт4 касается раскрытия совокупных расходов и детализации по запросу в режиме ЕС. Не универсальное право любого русскоязычного счета.
- Saxo Bank A/S: политика исполнения, февраль 2026
Выбранные положения различают сделки за собственный счет, компенсирующее посредничество и агентское исполнение, а также внешнее перекрытие совокупного риска. Пример одного банка, не доли моделей на всем рынке.
Все тарифы и результаты примеров вымышлены. Счет читателя не определяется русским языком статьи. ESMA рассматривается в контексте ЕС, Saxo Bank A/S — Дания, бренд IC, юридическое лицо Raw Trading Ltd — Сейшелы; это не подтверждение доступа к услугам или применимости иностранного режима.