Метод Вайкоффа: накопление, пропущенная свеча и цена исполнения
Термины метода Вайкоффа помогают сформулировать гипотезу о цене и активности. По одной свече нельзя установить личности участников или предсказать следующую. Ниже — воспроизводимый вымышленный опыт на EUR/USD H1: правила и момент доступности данных заданы до оценки результата.
Три «закона» как вопросы к данным
Wyckoff Analytics описывает спрос и предложение, причину и следствие, усилие и результат. Это рамка анализа цены и объёма, а не доказательство точности сигнала. Если строить цель методом Point-and-Figure, нужны размер клетки, правило разворота и длина подсчёта: одна длительность консолидации не воспроизводит цель.
Спросите, какая закрытая свеча пересекла заранее выбранную границу, какое именно движение измеряется и сопоставима ли активность по времени и источнику. Не подбирайте меру после того, как увидели исход.
«Составной человек» не идентифицирует контрагента
Composite Man — аналитический образ в описании метода. Прокол границы и возвращение цены наблюдаемы; объяснение «банк целенаправленно собрал стопы» из этих данных не следует. Нельзя вывести из OHLC личность, заявки или мотив. Ведите описание события отдельно от гипотезы о причине.
Зафиксируйте правило до следующей свечи
Вымышленная модель. После закрытия t20 по Bid зафиксированы минимум Low 1,1000 и максимум High 1,1080 для завершённых t1–t20, средняя активность 200. Более ранние 20 строк OHLC здесь не представлены; эти значения — входные условия опыта, а не проверенный детектор накопления.
Кандидат t21 должен иметь Low ниже 1,1000 и Close обратно внутри диапазона. Ровно следующий час t22 подтверждает его только если Close строго выше High кандидата, а Low строго выше Low кандидата. Неудача наблюдаемого t22 отклоняет кандидата; отсутствие данных t22 оставляет результат нерешённым.
| Момент | Заданные данные Bid | Вывод |
|---|---|---|
| После t20 | Границы 1,1000–1,1080; активность 200 | Зафиксировать базу |
| После t21 | O 1,1010; H 1,1020; L 1,0990; C 1,1015; счётчик 160 | Кандидат: выход вниз и возврат |
| После t22 | O 1,1015; H 1,1040; L 1,1010; C 1,1030; счётчик 240 | Подтверждение по двум строгим сравнениям |
| Начало t23 | Назначенные котировки Bid 1,1030; Ask 1,1032 | Лишь теперь моделируется покупка |
Прокол t21 равен 10 пунктам при пункте EUR/USD 0,0001. Полный диапазон свечи — 30 пунктов, абсолютное тело — 5 пунктов. Это разные меры результата.
Укажите поле активности и знаменатель
Справка MQL5 различает VOLUME_TICK и VOLUME_REAL. Имя поля не гарантирует полноту мирового валютного оборота или личность покупателя. Запишите источник, единицу, границы часов и пропуски. Сравнение 20 подряд часов смешивает время суток. В заданной модели 160/200 = 0,8 и 240/200 = 1,2; эти отношения описывают счётчик, но не являются условиями входа.
Вымышленное сравнение. У A значения O/H/L/C = 100/110/90/101, счётчик 100. У B = 100/105/95/105, счётчик 200. «Счётчик / тело» даёт A = 100, B = 40; «счётчик / диапазон» даёт A = 5, B = 20. Ранг меняется. Если тело доджи равно нулю, деление не определено; это не «бесконечное доказательство» поглощения.
Запись после пропуска не заменяет нужный час
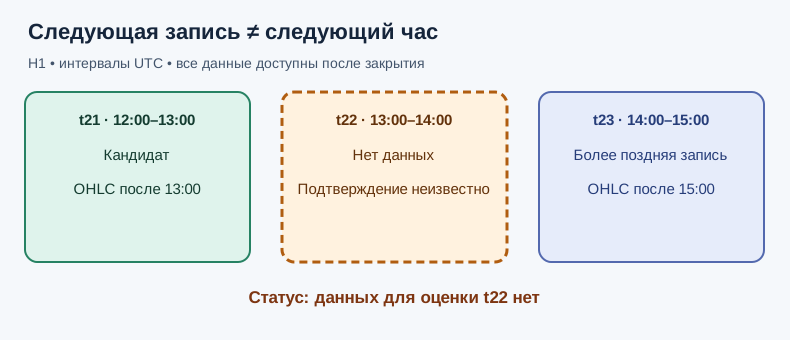
На узком экране прокрутите схему вбок.
В другом вымышленном экспорте t21 идёт с 12:00 до 13:00 UTC, обязательный t22 с 13:00 до 14:00 отсутствует, а следующая доступная запись t23 охватывает 14:00–15:00 и полностью известна лишь после 15:00. Даже если её L = 1,1010 и C = 1,1040 проходят ценовые сравнения относительно t21 (H = 1,1020; L = 1,0990), t22 остаётся неизвестным. Статус — «нет данных для оценки», а не подтверждение или отказ.
Метка фазы не оплачивает исполнение
Вымышленные котировки и расходы. Покупка 10 000 EUR по Ask 1,1032, расчётный счёт USD. Один пункт равен 1 USD. Совокупные комиссии 2 USD, без конвертации, финансирования и иных платежей. Обычный стоп заранее назначен на Bid 1,0988, цель — Bid 1,1080, выход по времени — после закрытия t26, если раньше не исполнен стоп или цель. Цена Close кандидата не является гарантированной ценой входа. IG для своей юрисдикции различает обычный стоп с возможным проскальзыванием и отдельный продукт гарантированного стопа; условия зависят от поставщика и счёта.
| Выход | Bid | Цена минус вход | После комиссии |
|---|---|---|---|
| Цель | 1,1080 | +48 USD | +46 USD |
| Стоп на уровне | 1,0988 | −44 USD | −46 USD |
| Тот же стоп, худшее исполнение | 1,0980 | −52 USD | −54 USD |
Для каждого варианта ценовой результат = 10 000 × (Bid выхода − Ask входа), затем вычитаются 2 USD. Два пункта разницы Bid/Ask на входе уже учтены; повторно вычитать спред нельзя. Плановое отношение чистого выигрыша к проигрышу 46/46 = 1; с назначенным худшим стопом 46/54 ≈ 0,852. В отдельной идеализированной бинарной модели без иных исходов безубыточная доля побед составляет 50% для +46/−46 и 54% для +46/−54. Это алгебра, не наблюдаемая статистика.
Пропуски и порядок внутри свечи остаются нерешёнными
При отсутствии t22 нельзя подставлять t23, даже если его цены соответствуют условию. Отдельно после входа свеча O 1,1032, H 1,1085, L 1,0985, C 1,1040 содержит и стоп, и цель. Пути O→H→L→C и O→L→H→C имеют одинаковые OHLC, но дают противоположный порядок выхода. Нужны более подробные котировки или заранее заданный статус неопределённости; выбор выгодного исхода после просмотра диапазона искажает тест.
Оценивайте полное правило без переписывания истории
- Сохраните исходные границы, период, сравнения и выбранную меру активности.
- Проверяйте полноту данных и отдельно учитывайте нерешённые и отклонённые случаи.
- Разделяйте ошибку данных, отказ приказа, нарушение протокола и действительный убыточный сигнал.
- Раскрывайте историю последовательно и оценивайте более поздние данные без подгонки.
- Отчёт должен включать число случаев, чистый результат, просадку и издержки наряду с долей побед.
Верно исполненное правило может привести к убытку. Небольшая серия или доля побед выше 50% сами по себе не доказывают преимущества.
Проверьте понимание
Кандидат t21 занимает 12:00–13:00 UTC; правило требует подтверждения ровно в t22 (13:00–14:00), но t22 отсутствует. Запись t23 за 14:00–15:00 проходит сравнения. Какой статус?
Ответ и объяснения без JavaScript
Правильный ответ: Нет данных для оценки: проверить t22.
Подтверждён: t23 — следующая запись.
Следующая запись не является следующим часом, требуемым правилом.
Отклонён: отсутствие t22 доказывает провал.
Нет данных о Low и Close t22, поэтому провал не доказан.
Нет данных для оценки: проверить t22.
Верно. Отсутствующий обязательный час сохраняет нерешённый статус.
Вопросы и ответы
Доказывает ли прокол диапазона намерения крупного участника?
Нет. OHLC показывает ценовой факт, но не личность, заявки и мотив.
Можно ли принять t23 вместо пропущенного t22?
Нет, если заранее задано подтверждение ровно в следующем периоде H1.
Нужно ли ещё раз вычитать спред из результата Ask→Bid?
Нет. В назначенных ценах входа и выхода он уже учтён; отдельно учитывается комиссия.
Источники и пределы применения
- Wyckoff Analytics — Wyckoff Method
Три закона и Composite Man как термины метода.
- MetaQuotes — Price Constants
Различие VOLUME_TICK и VOLUME_REAL.
- IG Help Centre UK — Types of orders
Обычный и гарантированный стоп в продукте IG UK; проскальзывание обычного.
Метод — учебная аналитическая рамка; пример стопов IG относится к продукту поставщика и его условиям. Все цены, периоды, счётчики и исполнения вымышлены. Материал не является инвестиционной рекомендацией.